Quando a saúde exige uma pausa, sua renda pode ser comprometida.
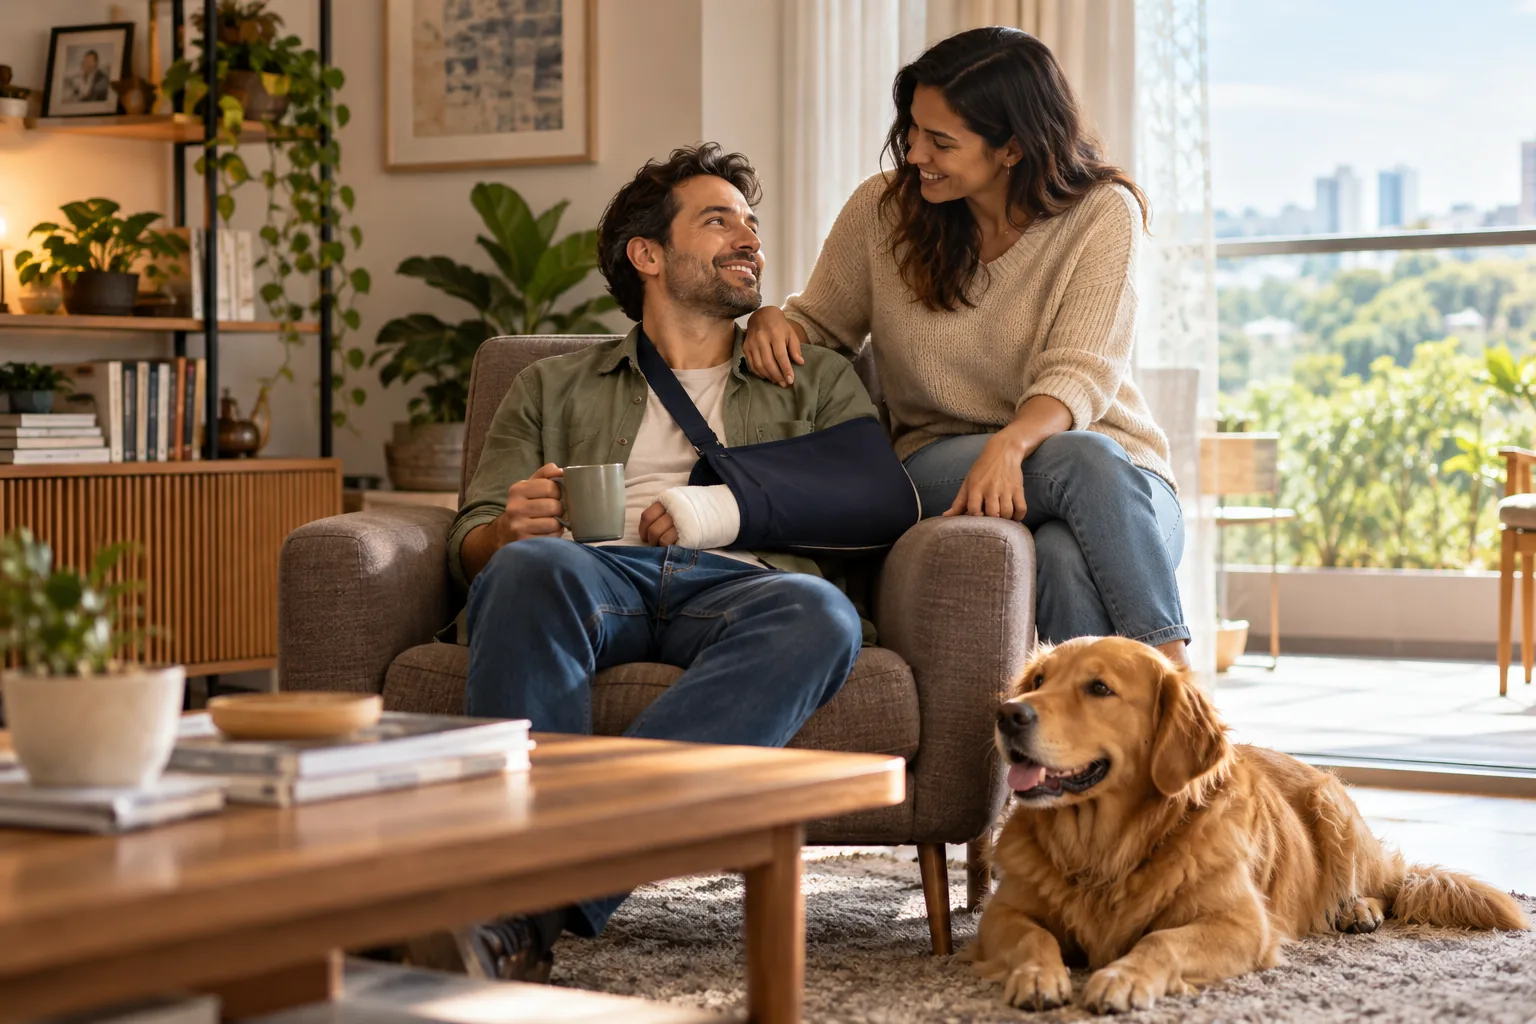
Uma doença ou acidente pode afastar você temporariamente do trabalho, comprometendo sua renda enquanto as contas e os compromissos do dia a dia continuam.
O Seguro de Vida com cobertura de Diária por Incapacidade Temporária (DIT) pode oferecer indenizações diárias em caso de afastamento por incapacidade temporária, ajudando a reduzir o impacto da perda de renda e proporcionando mais tranquilidade financeira durante a recuperação.
Recuperar-se exige tempo. Seus compromissos financeiros continuam nesse período.
Para quem recebe pelos atendimentos, serviços ou trabalhos que realiza, um afastamento temporário pode reduzir a renda rapidamente. Uma fratura ou uma doença pode exigir pausa, enquanto aluguel, alimentação, mensalidades e outros compromissos continuam fazendo parte do orçamento.
A Diária por Incapacidade Temporária pode oferecer apoio financeiro durante afastamentos temporários do trabalho. O valor da diária e o período indenizável devem ser avaliados considerando a renda e a atividade exercida.
Como funciona o Seguro de Vida com DIT.
Nesta solução, a DIT integra um Seguro de Vida e prevê o pagamento de diárias quando uma doença ou acidente impossibilita temporariamente o exercício da atividade profissional, conforme a definição contratual. O afastamento e sua duração são verificados pela seguradora com base nos documentos e critérios do produto.
Carência e franquia em dias têm funções diferentes. A carência é um período inicial em que determinadas situações ainda não estão cobertas. A franquia em dias influencia a partir de quando e por quantos dias um afastamento será indenizado. A contagem depende das condições do produto e deve ser comparada junto com o valor da diária e o prazo máximo de pagamento.
Com base nas informações fornecidas por você sobre profissão, renda e rotina de trabalho, a Sebrag consulta as seguradoras parceiras e apresenta as alternativas disponíveis, esclarecendo as diferenças relevantes para sua necessidade de proteção.
Cada seguradora analisa o risco de acordo com seus próprios critérios de aceitação, podendo considerar informações como idade, atividade profissional, renda declarada, condições de saúde e demais dados do proponente, conforme as características do produto. Essa avaliação não se confunde com a análise de um eventual pedido de indenização.
Pontos que merecem atenção.
- Atividade profissional e renda declarada
- Carência e franquia em dias
- Prazo máximo de pagamento
- Doenças, acidentes e exclusões previstos